Introducción
En la mayoría de seguros de vida contratados por particulares, las tres figuras que vamos a explicar coinciden en la misma persona: tú. Pero no siempre es así, y entender la diferencia entre cada una es importante, entre otras cosas, porque de esa combinación depende directamente cómo tributa el seguro, como vimos en «Fiscalidad del seguro de vida en España: guía 2026».
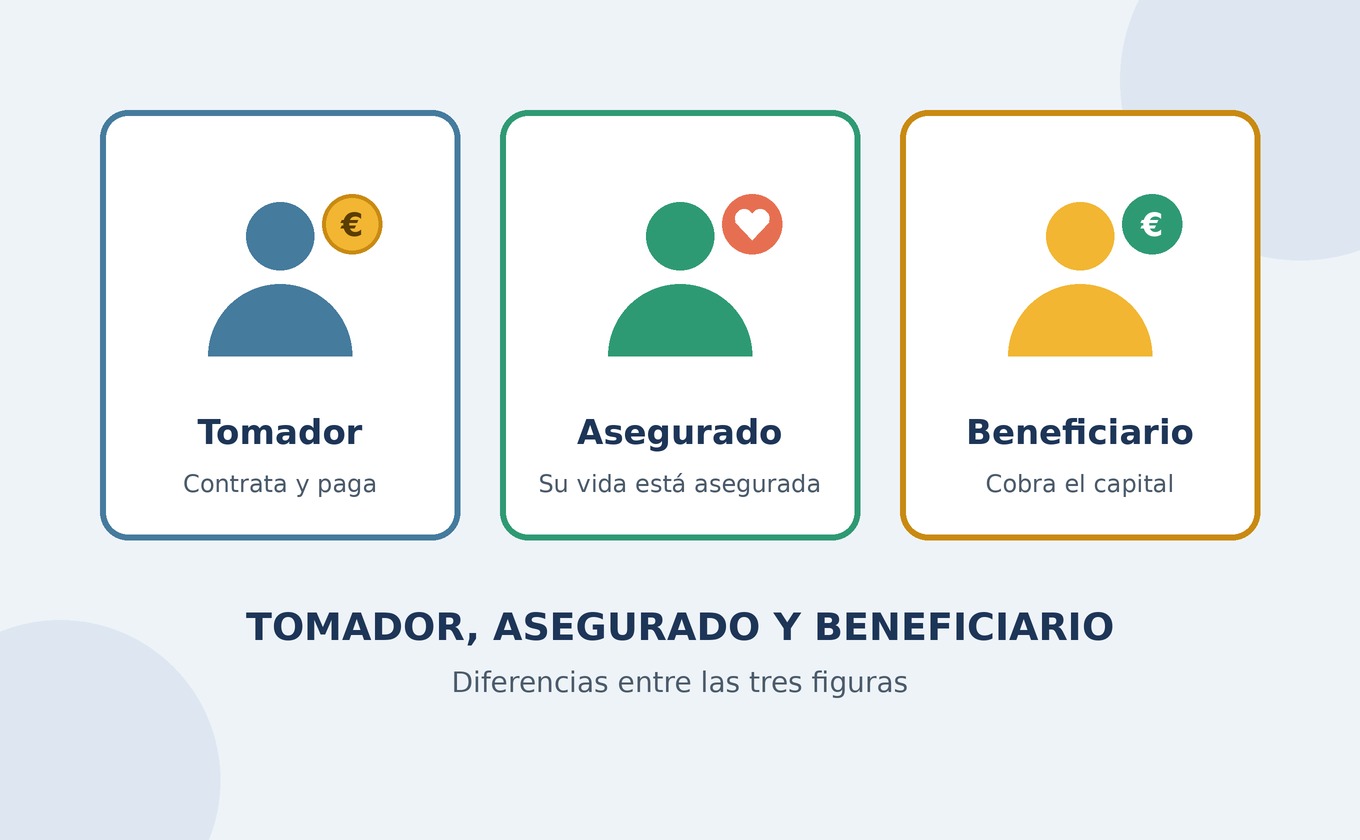
Tomador: quien contrata y paga
El tomador es la persona (física o jurídica) que firma el contrato con la aseguradora y asume la obligación de pagar la prima. Es quien toma las decisiones sobre la póliza: qué capital contratar, qué coberturas incluir, y quién designa a los beneficiarios.
Asegurado: sobre quien recae el riesgo cubierto
El asegurado es la persona sobre cuya vida se calcula el riesgo cubierto por la póliza: es su fallecimiento (o su invalidez, según las coberturas) lo que activa el pago del capital. En la inmensa mayoría de seguros de vida individuales, el tomador y el asegurado son la misma persona (contratas un seguro sobre tu propia vida), aunque existen situaciones donde no coinciden, como el seguro de «hombre clave» que vimos en «Mejor seguro de vida para autónomos con empleados», donde la empresa es tomadora y un empleado o socio clave es el asegurado.
Beneficiario: quien recibe el capital
El beneficiario es la persona (o personas) que recibe el capital asegurado cuando se produce el siniestro cubierto (habitualmente, el fallecimiento del asegurado). Como vimos en «Beneficiarios de un seguro de vida: cómo designarlos correctamente», el beneficiario lo designa el tomador, y puede ser cualquier persona física o jurídica, sin necesidad de tener parentesco con el asegurado.
Las combinaciones más habituales
Tomador = Asegurado ≠ Beneficiario
Es la situación más común: tú contratas el seguro sobre tu propia vida, y designas a tu cónyuge o hijos como beneficiarios. En este caso, al fallecer, el capital tributa por el Impuesto de Sucesiones y Donaciones (ISD), como vimos en detalle en «Fiscalidad del seguro de vida en España: guía 2026».
Tomador = Asegurado = Beneficiario
Ocurre cuando tú mismo, en vida, rescatas un seguro de vida ahorro que contrataste sobre tu propia vida: eres tomador, asegurado y beneficiario del rescate a la vez. En este caso, el rendimiento tributa por IRPF, no por ISD.
Tomador ≠ Asegurado
Ocurre, por ejemplo, en el seguro de «hombre clave», donde una empresa (tomadora) contrata un seguro sobre la vida de un socio o empleado clave (asegurado), siendo la propia empresa la beneficiaria. También puede darse en seguros contratados por unos padres sobre la vida de un hijo, u otras combinaciones específicas.
Tabla resumen
| Figura | Qué hace | Ejemplo habitual |
|---|---|---|
| Tomador | Contrata y paga la prima; toma las decisiones sobre la póliza | Tú mismo |
| Asegurado | Persona sobre cuya vida se calcula el riesgo | Tú mismo (en la mayoría de casos) |
| Beneficiario | Recibe el capital al producirse el siniestro | Tu cónyuge, hijos, u otra persona designada |
Por qué esta distinción importa más allá de la teoría
Además de determinar la fiscalidad aplicable, entender estas tres figuras te ayuda a leer correctamente tu propia póliza y a plantear bien tus dudas a la aseguradora o al mediador. Por ejemplo, si tienes un seguro de vida contratado por tu empresa (tomadora) sobre tu vida (asegurado), con tu familia como beneficiaria, es importante entender que, aunque tú seas el asegurado, no tienes el mismo control sobre la póliza que si fueras también el tomador: las decisiones sobre capital, coberturas o incluso la cancelación de la póliza corresponden a quien la contrató, no necesariamente a ti.
Preguntas frecuentes
¿Puedo ser tomador de un seguro sobre la vida de otra persona sin su consentimiento? No, la normativa exige, con carácter general, el consentimiento expreso del asegurado cuando el tomador es una persona distinta, precisamente para evitar contrataciones sin conocimiento de la persona sobre cuya vida se calcula el riesgo.
¿Si mi empresa es la tomadora de mi seguro de vida, puedo cambiar yo los beneficiarios? No necesariamente: esa decisión corresponde, en general, a quien figura como tomador de la póliza, salvo que el contrato prevea expresamente que el asegurado tiene esa facultad. Confírmalo con tu empresa o la aseguradora si te encuentras en esta situación.
¿El asegurado puede ser menor de edad? Sí, es posible contratar un seguro de vida sobre la vida de un menor, aunque con particularidades normativas específicas y límites de capital que conviene consultar con la aseguradora, dado que suele tratarse de una situación menos habitual y más regulada.
Conclusión
Tomador, asegurado y beneficiario son tres figuras distintas que, en la mayoría de seguros de vida contratados por particulares, recaen sobre la misma persona (tú), salvo en el momento de designar a los beneficiarios, que sí son personas distintas. Entender esta distinción te ayuda a comprender mejor cómo funciona tu póliza y, especialmente, por qué tributa de una forma u otra según cómo se combinen estas tres figuras en cada situación concreta.