Introducción
«¿Ya es momento de contratar un seguro de vida o puedo esperar?» es una pregunta que se repite en cualquier etapa de la vida adulta, y la respuesta suele decepcionar a quien busca una cifra exacta: no existe una «edad perfecta» universal, porque depende de cuándo aparecen tus responsabilidades económicas (hipoteca, hijos, negocio propio), no de un número concreto de años. Lo que sí es una realidad objetiva es que la edad influye directamente en el precio que vas a pagar, y entender esa relación te ayuda a decidir con más criterio cuándo dar el paso.
Por qué la edad es la variable que más influye en el precio
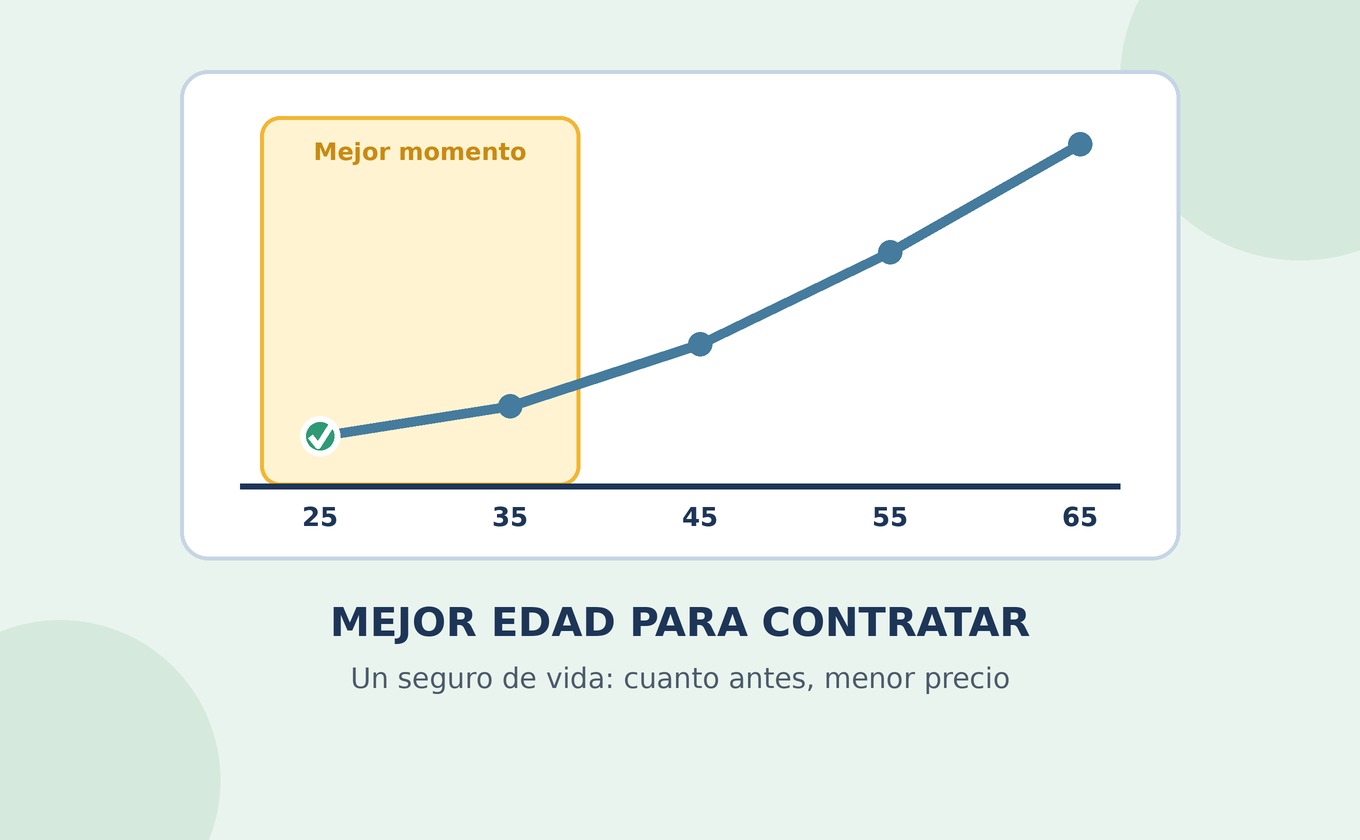
El precio de un seguro de vida se calcula, en gran parte, en función del riesgo estadístico de fallecimiento durante el periodo asegurado, y ese riesgo aumenta con la edad. Por eso, contratar la misma póliza —mismo capital, misma cobertura— a los 30 años es sensiblemente más barato que contratarla a los 50, incluso si tu estado de salud es excelente en ambos casos. Esta diferencia se amplía todavía más a partir de los 55-60 años, donde las primas suelen crecer de forma más pronunciada.
Entonces, ¿cuál es realmente «la mejor edad»?
En términos puramente económicos, cuanto antes, más barato. Pero la pregunta relevante no es solo «cuándo es más barato», sino «cuándo tiene sentido para mi situación real». Aquí van los momentos vitales que, en la práctica, suelen marcar el punto en que contratar un seguro de vida pasa de ser opcional a ser recomendable:
- Al firmar una hipoteca: es, probablemente, el disparador más habitual. Si fallecieras, tu familia no debería tener que asumir sola una deuda que contrajisteis juntos o que dependía de tus ingresos.
- Al tener el primer hijo: aparece una persona económicamente dependiente durante muchos años, lo que suele justificar un capital asegurado significativo.
- Al empezar a trabajar como autónomo: dejas de contar con cualquier posible red de previsión colectiva que pudiera existir en una relación laboral por cuenta ajena.
- Al asumir el cuidado económico de un familiar (padres mayores, un hermano con dependencia).
Si ninguna de estas situaciones aplica a tu caso —por ejemplo, vives solo, sin deudas relevantes ni personas a tu cargo—, no existe una urgencia real por contratar, más allá de aprovechar el precio más bajo que ofrece la juventud si prevés que alguna de estas situaciones llegará en unos años.
¿Contratar joven «por si acaso» para ahorrar en la prima?
Es una estrategia que se plantea a veces: contratar un seguro de vida a los 25-30 años, aunque todavía no tengas hipoteca ni hijos, únicamente para «fijar» un precio bajo antes de que la edad lo encarezca. Tiene una lógica financiera real, pero conviene matizarla: vas a pagar primas durante años por una protección que, en ese momento, no necesitas realmente (nadie depende económicamente de ti todavía), y el ahorro relativo en la prima rara vez compensa el gasto acumulado de tantos años de más. En la mayoría de casos, tiene más sentido contratar cuando la necesidad real aparece, sabiendo que el precio subirá algo respecto a haberlo contratado antes, pero sin pagar de más durante años por una cobertura que no estás utilizando.
La excepción relevante es si ya sabes con certeza que vas a necesitar el seguro en poco tiempo (por ejemplo, tienes previsto comprar una vivienda o ampliar la familia en el corto plazo) y tienes algún motivo para pensar que tu salud podría complicar la contratación más adelante (antecedentes familiares relevantes, por ejemplo): en ese caso sí puede compensar adelantar la contratación.
Cómo evoluciona el precio con la edad: ejemplo orientativo
Para un mismo capital asegurado (100.000€) y un mismo perfil de salud estándar, la prima anual orientativa de un seguro de vida de riesgo suele evolucionar aproximadamente así:
| Edad de contratación | Prima anual orientativa |
|---|---|
| 30 años | 80-140€ |
| 40 años | 130-220€ |
| 50 años | 250-450€ |
| 60 años | 500-900€ |
(Cifras orientativas, variables según aseguradora, estado de salud, sexo y hábitos como el tabaquismo, que también influyen de forma notable en el precio).
Como se aprecia, el salto de precio entre los 50 y los 60 años suele ser más pronunciado que entre los 30 y los 40, lo que refuerza la idea de que retrasar la contratación más allá de cierto punto tiene un coste creciente.
¿Hasta qué edad se puede contratar un seguro de vida?
La mayoría de aseguradoras establecen una edad máxima de contratación, habitualmente entre los 65 y los 70 años, y una edad máxima de permanencia (hasta cuándo puede mantenerse la póliza activa), que suele situarse entre los 75 y los 85 años según el producto. Pasada la edad máxima de contratación, las opciones se reducen considerablemente y las primas se encarecen de forma muy notable, por lo que quienes llegan a esa etapa sin seguro contratado suelen encontrar un mercado más limitado. Dedicamos un artículo específico a esta situación en «Mejor seguro de vida para personas mayores».
¿Y si ya tengo una edad «tardía» y aun así necesito protección?
No contratar antes no significa que no existan opciones. Algunas aseguradoras están especializadas en perfiles de mayor edad, con capitales más limitados pero adaptados a esa franja. También es una etapa en la que un mediador especializado puede aportar valor real, al conocer qué compañías son más competitivas para perfiles de 55-65 años o más.
Preguntas frecuentes
¿El precio sube automáticamente cada año que envejezco, aunque ya tenga la póliza contratada? Depende del producto. Muchos seguros de vida fijan la prima en el momento de la contratación y la mantienen estable durante el periodo pactado (prima nivelada), mientras que otros la recalculan cada año según tu edad (prima natural, más barata al principio pero creciente con el tiempo). Es una diferencia clave que conviene preguntar antes de firmar.
¿Influye más la edad o el estado de salud en el precio final? Ambos factores se combinan, pero la edad es la variable base sobre la que se calcula el riesgo estadístico general, mientras que el estado de salud (a través del cuestionario o el reconocimiento médico) ajusta esa cifra al alza o a la baja según tu caso particular.
¿Tiene sentido contratar un seguro de vida después de los 60 años? Sí, si sigues teniendo responsabilidades económicas relevantes (hipoteca activa, personas a tu cargo). El precio será más elevado que a edades tempranas, pero puede seguir siendo una protección necesaria para tu familia.
Conclusión
No existe una edad universalmente «perfecta» para contratar un seguro de vida: existe el momento en que aparecen responsabilidades económicas reales que justifican la protección. Dicho esto, cuanto antes lo contrates dentro de ese momento de necesidad real, más bajo será el precio que pagarás, ya que la edad es el factor que más encarece la prima con el paso del tiempo. Si estás valorando el momento adecuado, calcula primero cuánto capital necesitarías (lo vimos en «Cuánto capital asegurar en un seguro de vida») y compara cómo varía el precio según tu edad actual frente a esperar unos años más.