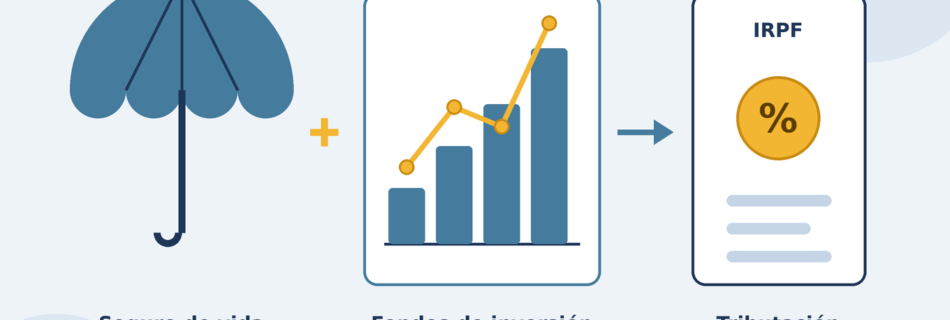
Unit Linked: qué es y cómo tributa

Introducción Unit Linked es uno de esos términos en inglés que aparecen con frecuencia en el mundo del ahorro-seguro sin que quede muy claro qué significa exactamente. En esencia, es un seguro de vida donde el ahorro que acumulas no tiene una rentabilidad garantizada por la aseguradora, sino que está directamente ligado (linked) al valor …
PIAS (Plan Individual de Ahorro Sistemático): fiscalidad y ventajas

Introducción El PIAS (Plan Individual de Ahorro Sistemático) es uno de los productos de ahorro-seguro menos conocidos del mercado español, a pesar de ofrecer una de las ventajas fiscales más interesantes si se usa correctamente: la posibilidad de que toda la rentabilidad acumulada durante años quede completamente exenta de tributación. En este artículo explicamos qué …

Plan de pensiones: deducción fiscal explicada paso a paso

Introducción La ventaja fiscal de un plan de pensiones es, probablemente, la razón principal por la que mucha gente lo contrata: cada euro aportado reduce, dentro de un límite, tu base imponible del IRPF del ejercicio en curso. Pero el cálculo exacto de cuánto te ahorras no es tan simple como «aporto X, me devuelven …

Seguro de vida y herencia: qué debes saber

Introducción Existe una confusión muy extendida sobre el seguro de vida y la herencia: mucha gente asume que el capital del seguro «forma parte de la herencia» y se reparte según las reglas generales de sucesión. En realidad, el funcionamiento es distinto, y entenderlo bien es importante tanto para quien contrata el seguro como para …

Cómo tributa el rescate de un seguro de vida ahorro

Introducción Si contrataste un seguro de vida ahorro (mixto, unit linked o PIAS, como vimos en «Seguro de vida riesgo vs seguro de vida ahorro») y decides rescatarlo, en todo o en parte, necesitas entender cómo tributa esa operación antes de decidir cuándo y cómo hacerlo, ya que la forma elegida (capital único, renta, rescate …

Fiscalidad del seguro de vida en España: guía 2026

Introducción La fiscalidad del seguro de vida en España depende de una variable que muchas personas no tienen clara al contratar: quién es el tomador (quien contrata y paga la póliza) y quién es el beneficiario (quien recibe el capital). Según cómo se combinen ambas figuras, el capital tributa por un impuesto completamente distinto: el …

Ocaso seguro de vida: análisis

Introducción Ocaso es una de las aseguradoras españolas más veteranas del sector, con más de un siglo de trayectoria, y ofrece dos modalidades principales dentro de su catálogo de vida riesgo: Multivida, la opción más completa, y Vida Express, pensada para una contratación rápida y sin reconocimiento médico. En este análisis repasamos ambas, sus coberturas …

Seguro de vida colectivo vs individual

Introducción Muchos trabajadores por cuenta ajena descubren que tienen un seguro de vida sin haberlo contratado ellos mismos: es su empresa quien lo ha hecho, como parte de sus condiciones laborales o de un convenio colectivo. Este es el llamado seguro de vida colectivo, y funciona de forma bastante distinta al seguro de vida individual …

Mejores seguros de vida sin permanencia

Introducción La palabra «permanencia» suele generar cierta alarma cuando se compara con otros productos (telefonía, gimnasios) donde firmar sin darse cuenta un compromiso de uno o varios años es un clásico. La buena noticia sobre el seguro de vida es que, en su modalidad de riesgo (la más habitual, como vimos en «Seguro de vida …

Seguro de vida online vs con mediador: ventajas y desventajas

Introducción Contratar un seguro de vida hoy en España se puede hacer, básicamente, por dos vías: directamente online (a través de la web de la aseguradora o un comparador) o con la ayuda de un mediador (agente o corredor de seguros). Ninguna de las dos es «la correcta» de forma universal: cada una tiene ventajas …